Es gibt Parallelen bei Euphorie und hohen Bewertungen, aber die wirtschaftliche und technologische Ausgangslage ist deutlich anders.
Ich habe eine Unterhaltung mit dem Copilot (Microsoft) geführt. Die Texte stammen teilweise von mir und vom Copilot.
Mensch und Maschine schreiben mit- und nacheinander.
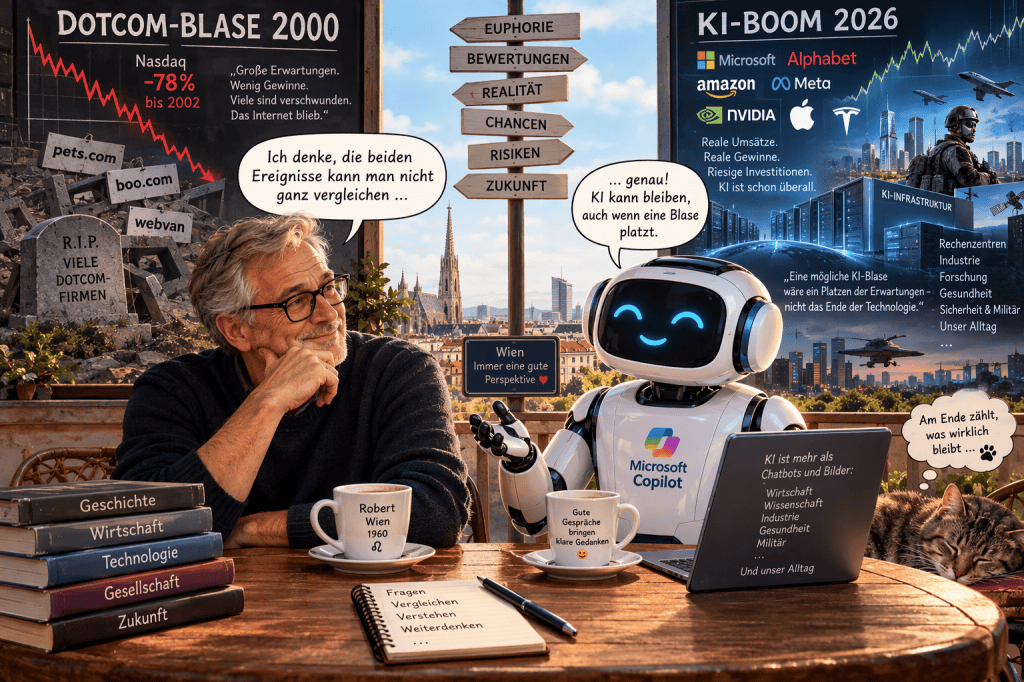
Das Bild wurde von KI aufgrund des vorhandenen Textes ↓ generiert
In den letzten Tagen mehren sich Berichte, dass KI eine „Blase“ sein soll. Vergleichbar mit dem Crash im Jahr 2000 herum.
Die Technologie selbst war nicht die Illusion. Das Internet setzte sich tatsächlich durch. Die Illusion bestand darin, dass praktisch jedes Internetunternehmen automatisch eine Goldgrube werden würde. Gerade mit Blick auf den heutigen KI-Boom ist 2000 deshalb ziemlich interessant: Eine revolutionäre Technologie kann real sein und trotzdem können die Erwartungen und Aktienbewertungen eine Blase bilden.
Ich denke, dass man diese beiden Ereignisse nicht ganz vergleichen kann. Jetzt stehen finanzkräftige Unternehmen wie Microsoft, Alphabet (Google), Amazon & Co. dahinter. KI wird keinesfalls mehr zur Gänze verschwinden wie Unternehmen, die um das Jahr 2000 groß geworden sind und danach – nach dem Crash – verschwunden sind. Viel zu sehr ist KI mittlerweile in verschiedene Bereiche vorgedrungen. Unter anderem in den militärischen Bereich. Weit abseits von KI-generierten Texten und lustigen Bilderchen und teilweise tollen KI-Bildern.
Es gibt Parallelen bei Euphorie und hohen Bewertungen, aber die wirtschaftliche und technologische Ausgangslage ist deutlich anders. Um 2000 hatten viele der typischen Dotcom-Firmen ein Problem: Sie besaßen eine großartige Geschichte über die Zukunft, aber noch kein entsprechend tragfähiges Geschäft. Heute investieren dagegen etablierte Konzerne wie Microsoft, Alphabet, Amazon und Meta gewaltige Summen in Rechenzentren und KI-Infrastruktur.
J. P. Morgan schätzt die KI-bezogenen Kapitalausgaben für 2026 weltweit auf rund 900 Milliarden US-Dollar. Und diese Unternehmen verfügen bereits über riesige bestehende Geschäftsfelder, etwa Cloud-Dienste, Werbung oder Onlinehandel. Genau dieser finanzielle Unterbau unterscheidet die heutige Situation von vielen Dotcom-Start-ups.
Auch aktuelle Analysen weisen darauf hin, dass die Hyperscaler ihre KI-Investitionen aus etablierten Einnahmequellen finanzieren können. Eigentlich liefert gerade 2000 dafür einen interessanten Vergleich:
Das Internet ist nicht geplatzt. Die Bewertung zahlreicher Internetunternehmen ist geplatzt.
Mit KI könnte es ähnlich sein.
Sobald eine Technologie für Staaten, Sicherheitsinteressen, Forschung und strategische Wettbewerbsfähigkeit relevant geworden ist, hängt ihre Zukunft nicht mehr ausschließlich davon ab, ob sich ein bestimmter kommerzieller KI-Dienst rentiert.
Vielleicht gibt es irgendwann einen „KI-Crash“, bei dem Bewertungen einbrechen, Firmen verschwinden und Investitionen zurückgefahren werden. Das wäre aber etwas völlig anderes als ein Verschwinden der Technologie. Und darin steckt sogar eine hübsche historische Ironie: Nach dem Dotcom-Crash verschwand das Internet nicht. Danach begann vielmehr die Phase, in der es endgültig alltäglich wurde.
Falls sich die Geschichte in dieser Hinsicht wiederholt, könnte ein zukünftiger KI-Crash sogar den Übergang markieren von „KI ist das große aufregende Ding“ zu „KI ist einfach überall und niemand redet mehr dauernd darüber“.
Interessanterweise würde ich deshalb die Frage „Sind KI-Aktien eine Blase?“ gar nicht an die erste Stelle setzen.
Die spannendere Kennzahl könnte das Verhältnis zwischen den gigantischen KI-Investitionen und dem daraus erzielten zukünftigen Cashflow sein.
Für 2026 werden die Investitionsausgaben der Magnificent Seven auf etwa 645 Mrd. Dollar geschätzt, davon rund 535 Mrd. für KI- und Cloud-Rechenzentren. Allein für Alphabet werden 175–185 Mrd., Amazon etwa 200 Mrd., Meta 115–135 Mrd. und Microsoft rund 97–105 Mrd. Dollar genannt.
Sind die zukünftigen wirtschaftlichen Erträge aus KI groß genug, um die heute dafür ausgegebenen hunderten Milliarden Dollar zu rechtfertigen? Wenn die Antwort langfristig Ja lautet, könnte der heutige Boom rückblickend sogar vernünftig erscheinen. Wenn die Antwort Nein lautet, können Aktienkurse kräftig korrigieren, obwohl KI gleichzeitig technologisch immer wichtiger wird.
Die Texte stammen teilweise von mir und vom Copilot.
Die genannten Zahlen sind seitens Copilot mit Quellen hinterlegt und stammen unter anderem vom Börsenschluss am 6. November 2026.
Als Magnificent Seven werden Alphabet, Meta Platforms, Amazon, Nvidia, Microsoft, Apple und Tesla bezeichnet.


Kommentar verfassen